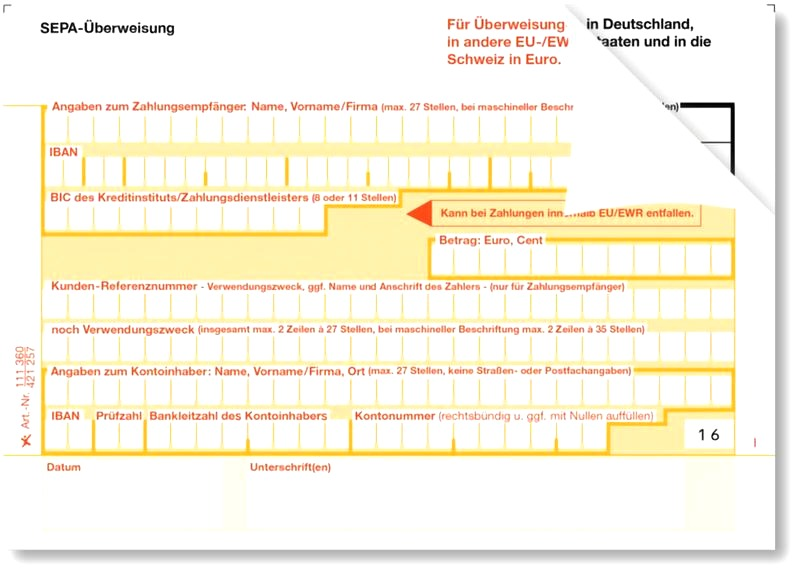
Kiedy planuję przelew do Niemiec, zawsze zwracam uwagę na numer IBAN. To międzynarodowy standard, który sprawia, że przesyłanie środków za granicę staje się łatwiejsze. Zwykle zaczyna się od liter wskazujących kraj, a następnie ma 22 cyfry identyfikujące konkretny rachunek. W przypadku przelewów w euro korzysta się najczęściej z systemu SEPA, co jeszcze bardziej upraszcza proces. Każdy błąd w numerze IBAN może prowadzić do opóźnień w przekazie pieniędzy, więc warto być czujnym.
Ilość cyfr w IBAN zawsze mnie fascynowała. Konta polskie mają 28 znaków, a całość zapisuje się bez spacji czy separatorów. Gdy przelewam pieniądze do Niemiec, upewniam się, że wpisuję pełny numer IBAN, na przykład: DE89370400440532013000. Pamiętam także o dołączeniu kodu BIC/SWIFT odbiorcy, gdyż jego brak może wiązać się z dodatkowymi kosztami, których unikam jako zleceniodawca. Zawsze zbieram wszystkie dane, by uniknąć nieprzyjemnych niespodzianek.
Jak godzina 23:59 może uratować Twój przelew w Niemczech
W przypadku przelewów z niemieckich banków zlecanie powinno odbywać się do godziny 23:59, co pozwala na ich przetwarzanie w tym samym dniu roboczym. Z własnego doświadczenia wiem, że czasami występują różnice czasowe między bankami, dlatego warto sprawdzić czas realizacji przelewu. Wybierając opcję D+1, mogę mieć pewność, że pieniądze dotrą do odbiorcy kolejnego dnia roboczego. Odpowiednie wypełnienie formularza przelewowego zajmuje mi chwilę, ale pozwala uniknąć kłopotów.
Podsumowując, zasady wypełniania IBAN w międzynarodowych przelewach nie są skomplikowane, ale wymagają uwagi. Zawsze stawiam na rzetelność i dokładność danych, co zapewnia, że mój przelew dotrze bezproblemowo. Każdy z nas nie lubi czekać, a sprawne transakcje bankowe z pewnością ułatwiają życie. Trzymam kciuki, aby każdy mój przelew odbywał się bez zakłóceń, a znajomość IBAN-u tylko temu sprzyja.
Jak prawidłowo wypełnić druk przelewu w Niemczech - instrukcja
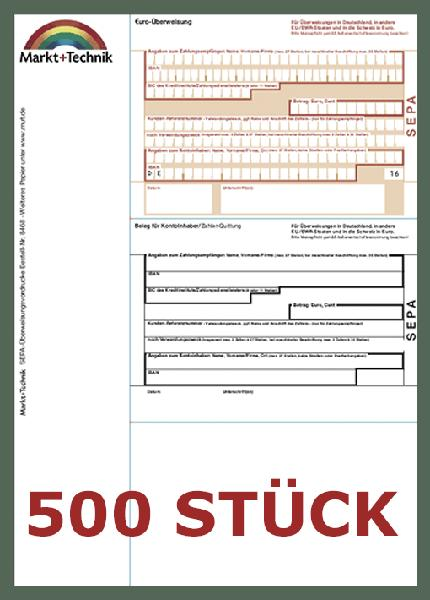
Wypełnianie druku przelewu w Niemczech może sprawiać trudności, szczególnie osobom nieznającym niemieckiego systemu bankowego. Poniżej znajdziesz kluczowe kroki, które pomogą Ci poprawnie wypełnić formularz i uniknąć najczęstszych błędów.
- Podaj dane odbiorcy - Wpisz imię i nazwisko lub nazwę firmy odbiorcy. Upewnij się, że dane są poprawne, aby uniknąć problemów z transferem.
- Numer IBAN - Wprowadź numer IBAN odbiorcy, który ma 28 znaków. W formacie elektronicznym zapisz go bez spacji i separatorów, np. PL00111111112222222222222222.
- Kod BIC/SWIFT - Uzupełnij kod BIC/SWIFT banku odbiorcy, aby prawidłowo zidentyfikować bank, do którego kierujesz przelew.
- Kwota przelewu - Wprowadź kwotę, którą chcesz przelać. Pamiętaj, aby podać ją w odpowiedniej walucie (np. EUR) oraz jako liczbę całkowitą lub z jedną cyfrą po przecinku.
- Podpis i data - Umieść swój podpis oraz datę wykonania przelewu na końcu dokumentu, co ułatwi identyfikację zlecenia w banku w razie ewentualnych wątpliwości.
- Weryfikacja danych - Dokładnie sprawdź wszystkie informacje na formularzu przed złożeniem zlecenia. Błędne dane mogą skutkować problemami z realizacją przelewu.
| Kategoria | Informacja | Szczegóły |
|---|---|---|
| Koszt przelewu SEPA | Od 0 € do 15 € | Zależy od banku. Koszt zwykle pokrywa zleceniodawca. |
| IBAN | 28 znaków | Przykład: PL00111111112222222222222222 |
| BIC/SWIFT | 8 lub 11 znaków | Kod identyfikujący bank przy przelewach międzynarodowych. |
| Czas realizacji przelewu SEPA | D+1 | Pieniądze powinny znaleźć się na koncie odbiorcy w następny dzień roboczy. |
| Czas realizacji przelewu poza SEPA | D+0 do D+5 | W zależności od waluty i banków pośredniczących. |
| Verrechnungsscheck | Nietypowy czek | Oznaczony napisem "Nur zur Verrechnung" |
| Kwota do wypłaty na Verrechnungsscheck | Do zrealizowania w banku | Wymaga wypełnienia formularza Scheckeinlieferung lub podobnego. |
| Wymagane pola formularza Scheckeinlieferung | 5 pól | Numer czeku, IBAN, BIC, kwota, kontoinhaber. |
| Ilość czeków do zrealizowania | Do 5 czeków | Można zrealizować tym samym formularzem. |
| Numer konta do wypłaty | IBAN niemiecki | Musisz posiadać konto w niemieckim banku. |
| Zdarzenia powodujące błędy | Brak IBAN/BIC | Może prowadzić do dodatkowych kosztów. |
| Termin składania przelewów | Do godz. 23:59 | Dotyczy standardowych przelewów w dni robocze. |
| Format IBAN | Bez spacji i separatorów | Przykład: PL00111111112222222222222222 |
Koszty przelewów: czego unikać przy wypełnianiu druku?
Kiedy myślę o przelewach, zwłaszcza zagranicznych, przerażają mnie różne zasady wypełniania druków. Zawsze staram się być ostrożna, aby uniknąć dodatkowych kosztów wynikających z niedopatrzeń. Przed wypełnieniem formularza warto mieć pod ręką kluczowe informacje, takie jak numer IBAN oraz kod BIC/SWIFT banku odbiorcy. Ich brak może spowodować wyższe opłaty za obsługę przelewu. Na przykład, błędne wprowadzenie numeru IBAN, który składa się z 28 znaków, może opóźnić realizację przelewu.
Podając kwotę przelewu, często umykają mi prowizje. Ważne jest, by przy obliczaniu kosztów sprawdzić, jakie będą ostateczne opłaty. Standardowy przelew trwa od jednego do trzech dni roboczych, a stawki banków mogą się znacznie różnić. Zawsze warto zwracać uwagę na dostępne opcje i wiążące się z nimi koszty, ponieważ niektóre z nich są ukryte w regulaminach. Czujność pozwala uniknąć niespodzianek.
Omijaj pułapki, które mogą kosztować Cię czas i pieniądze przy przelewach bankowych
Bardzo ważne jest, aby przed wysłaniem formularza dokładnie sprawdzić wszystkie wpisy. Pomyłka może zdarzyć się każdemu, ale często wiąże się z kosztami. Upewnij się, że numer IBAN zapisany jest jako jeden ciąg, bez spacji czy separatorów, co ułatwi bankowi realizację zlecenia. Zawsze weryfikuję swoje dane przynajmniej dwukrotnie, co pozwala mi uniknąć czasochłonnych poprawek.
Kiedy zajmujemy się przelewami, kluczowe jest nie tylko dostarczenie właściwych danych, ale także odpowiednia wiedza na temat ukrytych kosztów. Świadomość tych pułapek może zaoszczędzić nam wiele stresu i pieniędzy.
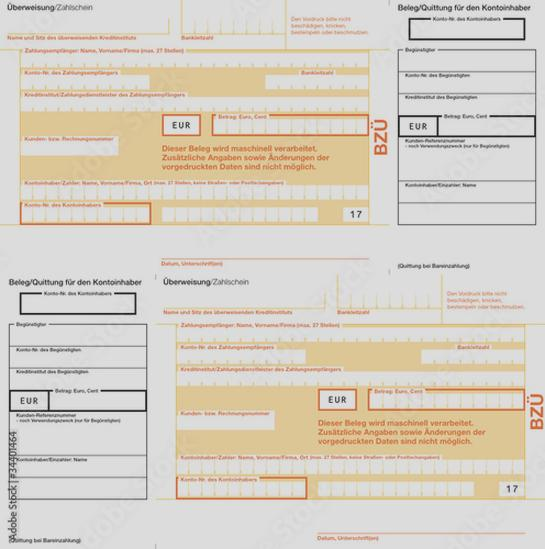
Kiedy formularz jest gotowy, można go złożyć. Należy jednak pamiętać, że przy przelewach międzynarodowych czekają nas opłaty, dlatego warto poszukać banków, które oferują niższe koszty. Przestrzeganie tych zasad sprawi, że przelewy staną się prostsze, a ja spokojniej zajmę się innymi sprawami. Z doświadczenia wiem, że planowanie i dokładność to klucz, więc zachęcam do skrupulatności w tym zakresie.
Czy wiesz, że w Niemczech niektóre banki oferują darmowe przelewy wewnętrzne, ale opłaty za przelewy międzynarodowe mogą sięgać nawet 30 euro? Warto więc przed wyborem banku sprawdzić, jakie są konkretne stawki i oferty, aby zaoszczędzić na kosztach!
Czym jest Verrechnungsscheck i jak się z nim obchodzić?
Verrechnungsscheck, znany jako czek rozrachunkowy, często budzi wątpliwości, szczególnie gdy otrzymujesz go zamiast tradycyjnego przelewu. Poniżej przedstawiam kluczowe informacje na temat czeku oraz jego obsługi.
- Czym jest Verrechnungsscheck? – To czek z napisem „Nur zur Verrechnung”, co oznacza, że pieniądze trafią na konto wskazane przez jego wystawcę przy realizacji czeku. Nie możesz zlecić zwrotu do konta wystawcy.
- Jak zrealizować czek? – Aby zrealizować Verrechnungsscheck, odwiedź bank. Wypełnij formularz, zazwyczaj nazywany „Scheckeinlieferung” w Sparkasse lub „Giroauftrag” w Postbanku. Wymagane informacje to: numer czeku, konto (IBAN i BIC) oraz kwotę do wypłaty.
- Gdzie oddać czek? – Wypełniony formularz i czek możesz złożyć osobiście w banku albo wrzucić do odpowiedniej skrzynki pocztowej. W Postbanku masz także możliwość odesłania dokumentów pocztą.
- Co dalej? – Po złożeniu wniosku wystarczy czekać na przelew. Pieniądze powinny pojawić się na twoim koncie w ustalonym przez bank czasie.
Najczęstsze błędy przy realizacji przelewów zagranicznych w Niemczech
Przelewy zagraniczne w Niemczech mogą wydawać się skomplikowane, szczególnie dla osób, które nie znają międzynarodowych standardów. Najczęściej lekceważymy kluczowe dane, takie jak numer IBAN czy kod BIC/SWIFT. Taka pomyłka przypomina zagubienie się w labiryncie. Zamiast zlecać przelew, narażamy się na wydłużenie oczekiwania. Standardowy numer IBAN w Niemczech składa się z 28 znaków, a każdy błąd zwiększa koszty operacji. Dlatego warto dokładnie sprawdzić każdy detal przed finalizacją transakcji.
Innym częstym błędem jest mylne określenie terminu realizacji przelewu. Na przykład, nieznajomość zasady D+1, oznaczającej, że pieniądze docierają do banku odbiorcy następnego dnia roboczego, może być zaskoczeniem. Należy pamiętać, że przelew może zająć nawet dwa dni robocze, a operacje powiązane z walutami obcymi często wymagają więcej czasu. Taka niewiedza często prowadzi do niepotrzebnego zmartwienia.
Jak uniknąć zaskoczeń przy odbiorze pieniędzy z zagranicy i zabezpieczyć się przed oszustwami?
Czasami zamiast oczekiwanego przelewu klienci otrzymują czek rozrachunkowy, znany jako Verrechnungsscheck. Jeśli szukasz podobnych treści, odwiedź artykuł o wypełnieniu druku ZUS. W takich przypadkach konieczne jest wypełnienie odpowiedniego formularza w banku, co bywa mylące. Reguły mogą się różnić w zależności od instytucji, dlatego warto zapoznać się z procedurą przed wyjazdem, aby uniknąć nieprzyjemności.
Ostatnim istotnym błędem jest brak odpowiedniego zabezpieczenia danych osobowych i finansowych. W dobie cyfrowej, a zwłaszcza przy międzynarodowych przelewach, bezpieczeństwo ma kluczowe znaczenie. Niestrzeżenie haseł czy danych logowania może prowadzić do poważnych konsekwencji. Dlatego zalecam korzystanie z dodatkowych zabezpieczeń, takich jak dwuetapowa weryfikacja. W końcu bezpieczeństwo to fundament, szczególnie w transakcjach finansowych!
Ciekawostką jest, że w Niemczech codziennie realizuje się średnio około 36 milionów przelewów bankowych, co podkreśla znaczenie precyzyjnych danych i procedur, aby system działał sprawnie i bez zakłóceń.
FAQ - Najczęstsze pytania i odpowiedzi
Jakie dane powinienem wpisać w formularzu przelewu do Niemiec?W formularzu przelewu do Niemiec należy wpisać imię i nazwisko lub nazwę firmy odbiorcy, numer IBAN, kod BIC/SWIFT banku odbiorcy, kwotę przelewu oraz swój podpis i datę wykonania przelewu.
Dlaczego numer IBAN jest tak ważny przy przelewach międzynarodowych?Numer IBAN jest kluczowy, ponieważ identyfikuje konkretny rachunek bankowy odbiorcy. Jego błędne wpisanie może prowadzić do opóźnień w przekazie pieniędzy lub dodatkowych kosztów.
Co się stanie, jeśli nie podam kodu BIC/SWIFT?Brak kodu BIC/SWIFT może skutkować dodatkowym kosztem przelewu lub opóźnieniem w jego realizacji, dlatego zawsze warto go uzupełnić.
Do której godziny mogę zlecić przelew, aby został zrealizowany w tym samym dniu?Aby przelew został zrealizowany w tym samym dniu roboczym, należy go zlecić do godziny 23:59.
Jakie są najczęstsze błędy przy wypełnianiu formularza przelewu?Najczęstsze błędy to niewłaściwe wpisanie numeru IBAN lub kodu BIC/SWIFT, brak weryfikacji danych oraz nieprzestrzeganie terminu składania przelewów.