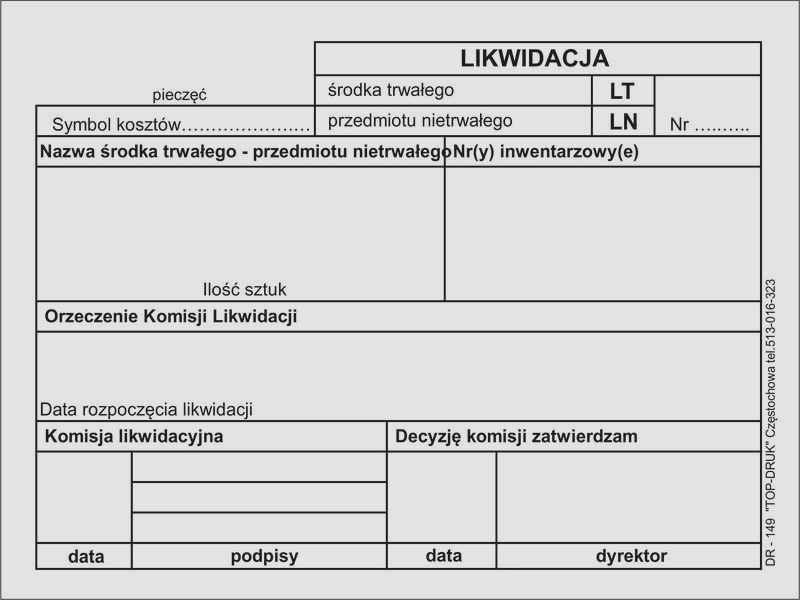
Dokument LT, czyli Likwidacja środka trwałego, odgrywa kluczową rolę w procesie likwidacji środków trwałych w firmie. Gdy przestaje się używać środka trwałego z powodu jego zużycia, uszkodzenia lub przyczyn ekonomicznych, dokument LT staje się niezbędny. Stanowi on formalne potwierdzenie, które zamyka historię danego składnika majątku w ewidencji księgowej. Ważne jest, aby dokument zawierał istotne elementy, takie jak nazwa likwidowanego środka trwałego, jego numer inwentarzowy oraz konkretne przyczyny likwidacji, co wpływa na obliczenia podatkowe.
Pierwszym etapem likwidacji jest LIS, czyli likwidacja księgowa, polegająca na wyksięgowaniu środka trwałego z ewidencji bilansowej. Natomiast likwidacja fizyczna oznacza usunięcie danego składnika, na przykład poprzez złomowanie czy utylizację. Obie fazy są ze sobą powiązane, a dokument LT stanowi kluczowy element umożliwiający przejście pomiędzy nimi. Przykładowo, jeśli likwidujemy samochód dostawczy zakupiony za 50 000 zł, musimy prawidłowo zaewidencjonować zarówno jego wartość początkową, jak i dotychczasowe odpisy amortyzacyjne.
Walka o prawidłową likwidację: Jak dokumentacja LT chroni Twoje interesy i majątek firmy
Orzeczenie komisji likwidacyjnej stanowi jeden z kluczowych elementów dokumentu LT. Zawiera ono powód likwidacji oraz sposób, w jaki środek trwały zostanie zlikwidowany. Niezależnie od tego, czy wybieramy sprzedaż, darowiznę, czy złomowanie, musimy to odpowiednio udokumentować. Na przykład, w przypadku likwidacji środka trwałego po pożarze, przedsiębiorca ma prawo do odliczenia wartości pozostałej do zamortyzowania, co również wymaga precyzyjnego udokumentowania w systemie księgowym. Tylko w ten sposób możemy zapewnić zgodność działań z obowiązującymi przepisami prawa.
Przy dokumentacji związanej z likwidacją środków trwałych zwracam szczególną uwagę na rzetelność danych. Każdy dokument musi być wystawiony z pełną transparentnością i zawierać niezbędne podpisy osób odpowiedzialnych. Od roku 2026 nowe regulacje dotyczące ewidencji środków trwałych umożliwią składanie sprawozdań w formie ustrukturyzowanej JPK_ST. To podkreśla znaczenie dokumentu LT jako kluczowego narzędzia w procesie likwidacji. Zrozumienie procedury oraz jej elementów to nie tylko obowiązek, ale istotny krok w zarządzaniu majątkiem firmy.
Jak właściwie wypełnić dokument LT likwidacji środka trwałego
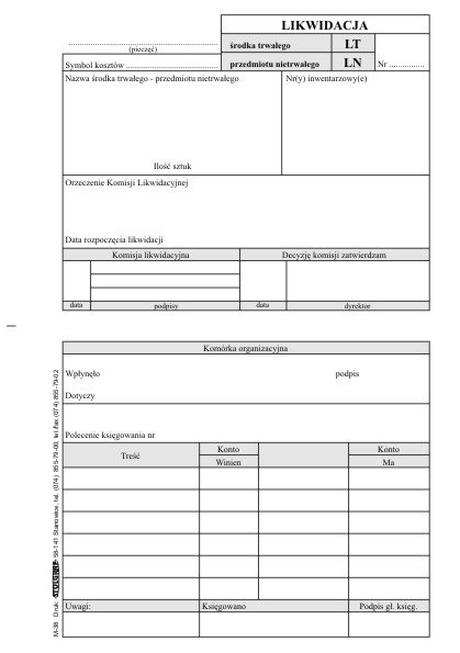
W niniejszym przewodniku krok po kroku przedstawiamy zasady prawidłowego wypełnienia dokumentu LT, kluczowego przy likwidacji środka trwałego. Dokładne ujęcie wymaganych informacji pomoże uniknąć błędów i zapewni zgodność z przepisami prawnymi.
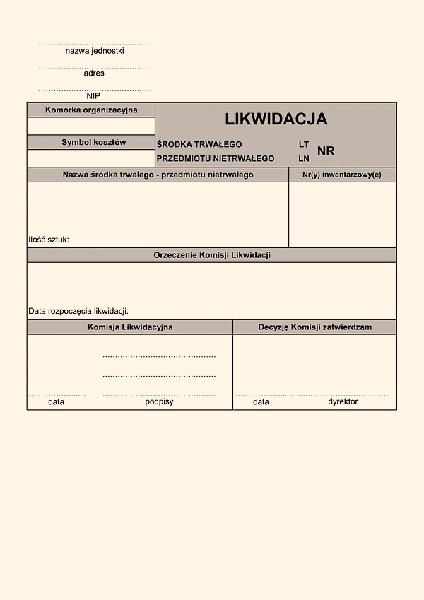
- Przygotowanie danych jednostki - Sprawdź, czy w dokumencie LT znajdują się nazwa oraz dokładny adres jednostki, które muszą być zgodne z danymi w rejestrze przedsiębiorców.
- Dane likwidowanego środka trwałego - Wprowadź nazwę likwidowanego środka trwałego oraz numer inwentarzowy, co jest kluczowe dla identyfikacji tego składnika majątku.
- Orzeczenie komisji likwidacyjnej - Umieść w dokumencie orzeczenie komisji z powodem likwidacji oraz sposobem jej przeprowadzenia (np. sprzedaż, złomowanie). Brak tego elementu może rodzić problemy prawne.
- Podpisy i daty - Sprawdź, czy dokument zawiera podpis kierownika jednostki oraz członków komisji likwidacyjnej. Umieść także datę wystawienia dokumentu, co jest istotne dla rejestracji księgowej.
- Uwagi dodatkowe - Dodaj wszelkie uwagi dotyczące likwidowanego środka trwałego, które mogą być istotne z punktu widzenia ewidencji i przyszłych rozliczeń podatkowych.
- Dokumentacja uzupełniająca - Dołącz do dokumentu LT wszelkie dodatkowe dokumenty, takie jak potwierdzenie zezłomowania lub raport z inwentaryzacji, co może być istotne podczas kontroli.
| Lp. | Element dokumentu LT | Opis | Wymagana liczba | Data sporządzenia | Podpisy wymagane |
|---|---|---|---|---|---|
| 1 | Nazwa jednostki | Dokładny adres jednostki wystawiającej LT | 1 | Data wystawienia LT | Podpis kierownika |
| 2 | Numer identyfikacyjny | Unikalny numer dokumentu LT | 1 | Data wystawienia LT | Podpis opiekuna księgowości |
| 3 | Nazwa likwidowanego ŚT | Dokładny opis likwidowanego środka trwałego | 1 | Data wystawienia LT | Podpis osoby odpowiedzialnej w komisji |
| 4 | Numer inwentarzowy | Numer identyfikujący środek trwały | 1 | Data wystawienia LT | Podpis wszystkich członków komisji |
| 5 | Orzeczenie komisji likwidacyjnej | Powód likwidacji oraz sposób likwidacji | 1 | Data wystawienia LT | Podpisy członków komisji |
| 6 | Uwagi | Dodatkowe informacje o likwidowanym ŚT | Może być puste | Data wystawienia LT | Nie wymagane |
| Lp. | Element protokołu fizycznej likwidacji | Opis | Wymagana liczba | Data sporządzenia | Podpisy wymagane |
|---|---|---|---|---|---|
| 1 | Miejsce sporządzenia | Lokalizacja, w której odbyła się likwidacja | 1 | Data sporządzenia protokołu | Podpis wszystkich członków komisji |
| 2 | Data sporządzenia | Data, kiedy protokół został stworzony | 1 | Data sporządzenia protokołu | Podpis członków komisji |
| 3 | Numer protokołu | Numer identyfikacyjny dokumentu protokołu | 1 | Data sporządzenia protokołu | Podpis członków komisji |
| 4 | Dane członków komisji | Imiona i nazwiska osób uczestniczących w likwidacji | 2 lub więcej | Data sporządzenia protokołu | Podpisy członków komisji |
| 5 | Sposób likwidacji | Złomowanie, utylizacja, sprzedaż itp. | 1 | Data sporządzenia protokołu | Podpis członków komisji |
| 6 | Załączniki | Dokumenty potwierdzające likwidację (np. potwierdzenie przyjęcia na złom) | W zależności od przypadku | Data sporządzenia protokołu | Nie wymagane |
| Lp. | Obowiązki ewidencyjne | Opis | Przykłady | Obowiązkowe elementy od 2026 |
|---|---|---|---|---|
| 1 | Wartość początkowa | Kwota zakupu środka trwałego | 50 000 PLN | Wartość musi być ujęta w ewidencji |
| 2 | Data przyjęcia | Data, kiedy środek trwały został przyjęty do użytkowania | 01.03.2026 | Data musi być dokładna i dostępna w JPK_ST |
| 3 | Metoda amortyzacji | Sposób naliczania odpisów amortyzacyjnych | Liniowa,degresywna | Metoda musi być zgodna z przepisami |
| 4 | Stawka amortyzacji | Procent, wg którego naliczana jest amortyzacja | 20% rocznie | Muszą być zgodne z klasyfikacją |
| 5 | Numer inwentarzowy | Unikalny numer identyfikacyjny środka trwałego | #12345 | Obowiązkowy element w JPK_ST |
| 6 | Przyczyna likwidacji | Powód likwidacji środka trwałego | Uszkodzenie, złomowanie | Musi być precyzyjnie opisany w LT |
Jak uniknąć najczęstszych błędów podczas wypełniania dokumentu LT
Wypełniając dokument LT, możesz napotkać różne pułapki, które przynoszą więcej kłopotów niż korzyści. Dlatego zebrałam kilka istotnych wskazówek, które pomogą Ci uniknąć najczęstszych błędów. Przede wszystkim dokładnie sprawdź wszystkie dane przed ich zatwierdzeniem. Zachowaj czujność, ponieważ drobne przeoczenie prowadzi często do poważnych problemów księgowych.
Dokument LT powinien zawierać pełne i aktualne dane wystawiającej go jednostki, w tym nazwę oraz adres siedziby. Nawet w obliczu zdarzeń losowych, takich jak kradzieże czy pożary, formalna strona sprawy pozostaje istotna. Wartości, które podajesz w dokumencie, muszą być zgodne z wcześniejszymi wpisami w ewidencji. Skoro już poruszamy się w tym temacie, zapoznaj się z definicją i zasadami ewidencji druków ścisłego zarachowania. W przypadku fizycznej likwidacji dołącz zaktualizowane dane dotyczące stanu środka.
Kiedy wypełniasz dokumenty, zadbaj o ich kompletność. Oprócz niezbędnych danych, takich jak numer inwentarzowy i wartość likwidowanego środka trwałego, pamiętaj o podpisach osób odpowiedzialnych. Brak jednego podpisu może opóźnić procedurę i wprowadzić frustrację.
Uważaj na błędy, które mogą kosztować Cię utratę tysięcy przy likwidacji środka trwałego
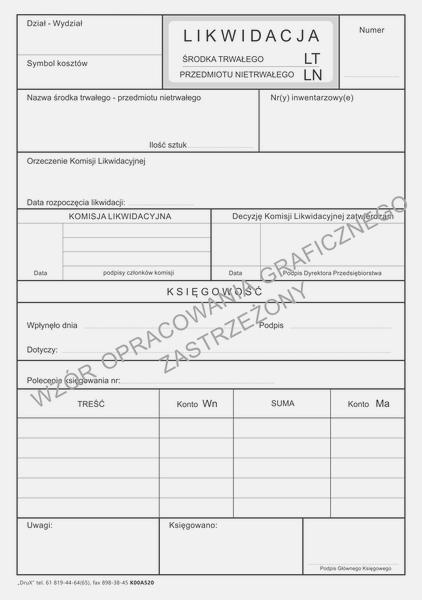
Każdą likwidację środka trwałego należy udokumentować odpowiednimi dokumentami. Dlatego bardzo ważne jest dołączenie uzasadnienia przyczyny likwidacji do dokumentu LT. W przeciwnym razie napotkasz problemy z zaliczeniem niezamortyzowanej wartości do kosztów uzyskania przychodu. Na przykład, jeśli wartość likwidowanego środka trwałego przekracza 10 000 zł, przedsiębiorca musi przeprowadzić jego amortyzację; wszelkie błędy w dokumentacji mogą mieć poważne reperkusje.
Nie zapominaj o odpisach amortyzacyjnych. Sprawdź, czy wartości są zgodne z dotychczasowymi wpisami. Najlepiej zweryfikować, czy odpisy zostały ujęte do miesiąca dokonania likwidacji włącznie, aby uniknąć problemów z urzędami skarbowymi. Spotkałam sytuacje, w których firmy traciły pieniądze przez braki w analizach dotyczących amortyzacji.
Pamiętaj również, że każda likwidacja musi być zrealizowana fizycznie. Upewnij się, jakim sposobem środek trwały został usunięty. Jeżeli likwidacja kończy się złomowaniem, niezbędny będzie protokół fizycznej likwidacji, który potwierdzi cały proces. To kluczowy dokument, aby zamknąć historię danego środka trwałego w księgach.
Znaczenie protokołu fizycznej likwidacji w procesie likwidacji środka trwałego
W procesie likwidacji środka trwałego kluczowym dokumentem jest protokół fizycznej likwidacji. Dokument ten potwierdza usunięcie składnika majątku z ewidencji firmy. Likwidacja środków trwałych stanowi integralną część zarządzania majątkiem, jako że zazwyczaj te składniki ulegają naturalnemu zużyciu lub są eliminowane z powodów ekonomicznych i technicznych. Protokół zapewnia zgodność z przepisami oraz dokumentuje zakończenie okresu użytkowania środka trwałego. Zgodnie z wymaganiami, powinien on zawierać miejsce i datę sporządzenia, numer inwentarzowy oraz podpisy członków komisji likwidacyjnej.
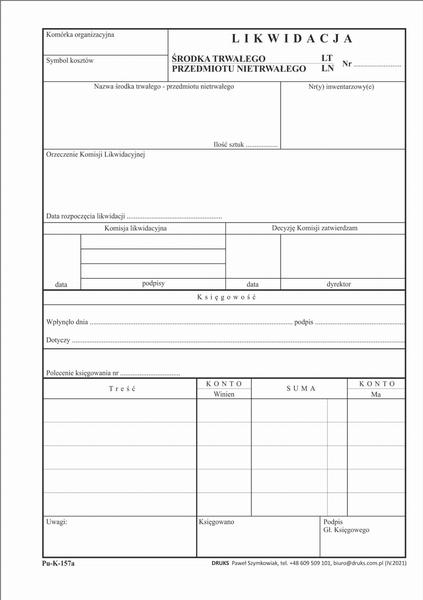
Protokół fizycznej likwidacji zamyka cały proces, który zaczyna się od decyzji o likwidacji, a kończy na jej przeprowadzeniu. Sporządza go komisja likwidacyjna, zawierając szczegóły, takie jak sposób likwidacji, na przykład złomowanie. Te informacje są istotne dla dalszego postępowania księgowego. Po sporządzeniu dokumentu firma może wyksięgować środek trwały z ewidencji pozabilansowej, co pozwala na zamknięcie jego historii w księgach rachunkowych. Jak już poruszamy się wokół tego tematu, sprawdź, jak łatwo uzupełnić druk PDF na komputerze. Ważne jest, aby w protokole były również załączniki, takie jak potwierdzenie zezłomowania, co stanowi dodatkowy dowód likwidacji.
Bez protokołu fizycznej likwidacji ryzykujesz utratę setek złotych w kosztach uzyskania przychodu!
Odpowiednie dokumenty likwidacyjne mają istotne konsekwencje podatkowe. Gdy brakuje protokołu fizycznej likwidacji, przedsiębiorca naraża się na trudności w wykazaniu kosztów uzyskania przychodu za niezamortyzowaną część wartości środka trwałego. Warto dodać, że niezamortyzowane wydatki mogą obniżyć podstawę opodatkowania. Dlatego regularna aktualizacja ewidencji środków trwałych jest zalecana, aby uniknąć nieścisłości w procesie likwidacji. Pomaga to w lepszym zarządzaniu aktywami i unika problemów przy kontrolach skarbowych.
Likwidacja oraz dokumentowanie całego procesu to nie tylko formalność, lecz także istotny element działalności gospodarczej. Staranność w sporządzaniu protokołów oraz innych dokumentów sprzyja transparentności oraz zgodności z przepisami prawnymi. Rzetelna dokumentacja nie tylko pozwala lepiej zarządzać zasobami, ale także buduje zaufanie w relacjach z partnerami biznesowymi oraz organami kontrolnymi.
Czy wiesz, że właściwie sporządzony protokół fizycznej likwidacji nie tylko dokumentuje zakończenie użytkowania środka trwałego, ale również może być kluczowym dowodem w przypadku kontroli skarbowej? Brak takiego dokumentu może prowadzić do odrzucenia kosztów uzyskania przychodu, co w skrajnym przypadku może oznaczać stratę nawet kilku tysięcy złotych!
Nowe obowiązki ewidencyjne w kontekście JPK_ST od 2026 roku
W poniższej liście wskazano kluczowe nowe obowiązki ewidencyjne związane z likwidacją środków trwałych oraz ich dokumentowaniem w kontekście JPK_ST, które wejdą w życie w 2026 roku.
- Obowiązek ewidencji w systemach komputerowych: Od 1 stycznia 2026 roku czynni podatnicy VAT będą musieli prowadzić ewidencję środków trwałych wyłącznie w programach komputerowych. Oznacza to, że wszystkie dane dotyczące tych środków wprowadzą do systemów, co zwiększy precyzję i zminimalizuje ryzyko błędów.
- Wymagane dane w JPK_ST: Nowe przepisy nakładają obowiązek przesyłania szczegółowych informacji do urzędów skarbowych w formie strukturalnego pliku JPK_ST. W pliku muszą znaleźć się numery inwentarzowe, symbole Klasyfikacji Środków Trwałych (KŚT), daty przyjęcia oraz wartości początkowe. Zapewni to jednolitość ewidencji i uprości kontrolowanie jej przez organy skarbowe.
- Specyfika dokumentacji LT: Dokument LT stanowi kluczowy dowód w procesie likwidacji środków trwałych. Powinien zawierać dane o likwidowanym składniku, przyczynie likwidacji oraz sposobie zagospodarowania (np. złomowanie). Uzasadnienie przyczyny ma istotne znaczenie dla zakwalifikowania niezamortyzowanej wartości jako kosztu uzyskania przychodu.
- Protokół fizycznej likwidacji: Komisja likwidacyjna powinna samodzielnie prowadzić dokumentację fizycznej likwidacji środka trwałego. Protokół musi zawierać informacje o dacie i miejscu likwidacji, numerze inwentarzowym oraz sposobie likwidacji. Należy dołączyć go do dokumentacji ewidencyjnej, aby potwierdzić przeprowadzony proces.
Najczęstsze pytania (FAQ)
Jakie kluczowe elementy powinien zawierać dokument LT?Dokument LT powinien zawierać nazwę likwidowanego środka trwałego, numer inwentarzowy, orzeczenie komisji likwidacyjnej, podpisy osób odpowiedzialnych oraz datę wystawienia dokumentu.
Co oznacza LIS w kontekście likwidacji środków trwałych?LIS, czyli likwidacja księgowa, to pierwszy etap likwidacji, polegający na wyksięgowaniu środka trwałego z ewidencji bilansowej przed jego fizycznym usunięciem.
Dlaczego orzeczenie komisji likwidacyjnej jest ważne w dokumencie LT?Orzeczenie komisji likwidacyjnej zawiera powód likwidacji oraz sposób, w jaki środek trwały zostanie zlikwidowany, co jest istotne dla prawidłowego udokumentowania procesu w ewidencji księgowej.
Jakie mogą być konsekwencje braku protokołu fizycznej likwidacji?Brak protokołu fizycznej likwidacji naraża przedsiębiorcę na problemy z wykazaniem kosztów uzyskania przychodu za niezamortyzowaną część wartości środka trwałego, co może prowadzić do utraty setek lub nawet tysięcy złotych.
Jakie nowe regulacje dotyczące ewidencji środków trwałych wchodzą w życie w 2026 roku?Od 1 stycznia 2026 roku czynni podatnicy VAT będą musieli prowadzić ewidencję środków trwałych wyłącznie w programach komputerowych oraz przesyłać szczegółowe informacje w formie strukturalnego pliku JPK_ST do urzędów skarbowych.